
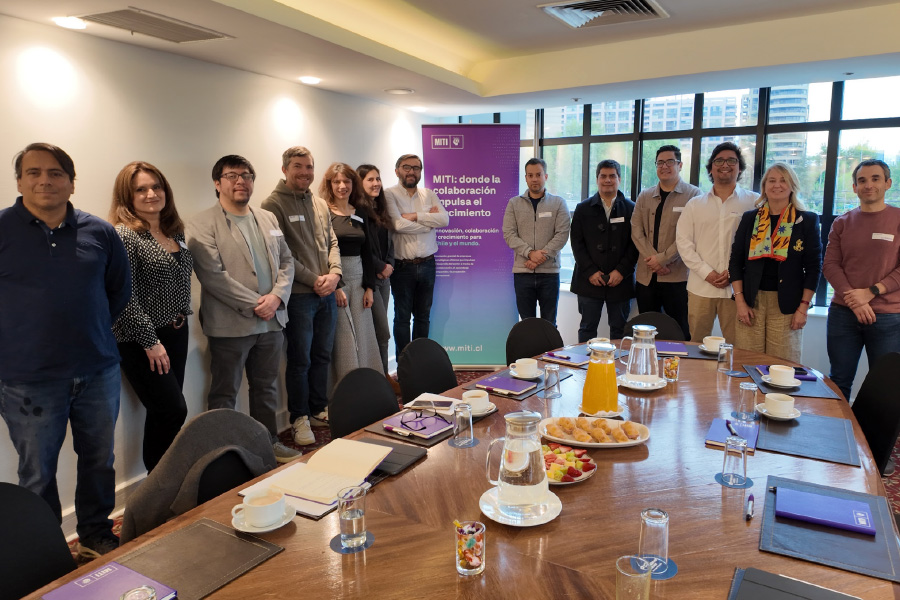
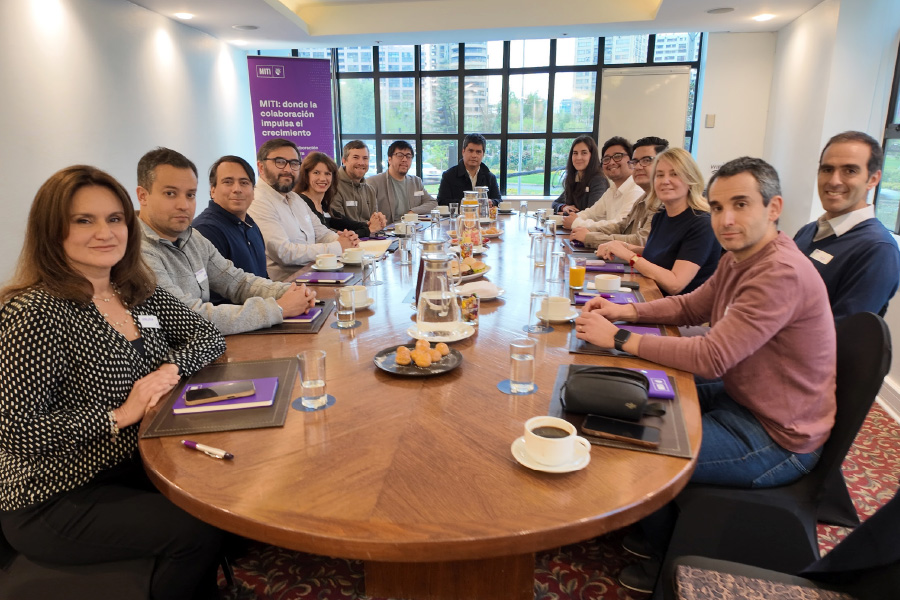
La inteligencia artificial está cruzando una frontera decisiva en el mundo financiero. Lo que comenzó como una herramienta de productividad y atención de clientes evoluciona hacia sistemas capaces de intervenir directamente en decisiones de negocio: desde la evaluación crediticia hasta la gestión de siniestros, pasando por los medios de pago y la administración de riesgos. Las organizaciones enfrentan así una pregunta cada vez más urgente: ¿hasta dónde permitir que la IA decida? Ese fue el tema central del desayuno de Tecnología y Finanzas organizado por MITI, que reunió a representantes de la industria financiera y de empresas tecnológicas. Ricardo Alfaro, Consultor de Productos de Pago en Continuum y miembro de MITI, abrió la conversación con una pregunta de fondo: si la IA está permitiendo tomar decisiones diferentes o simplemente ejecutar las mismas con mayor rapidez.
La discusión dejó en evidencia una transformación más profunda que la incorporación de nuevas herramientas: la IA comienza a modificar la arquitectura de los negocios, la distribución de responsabilidades y las capacidades que las empresas necesitarán para competir.
De la eficiencia operativa a las decisiones estratégicas
Un primer punto de encuentro fue que la IA ya genera beneficios concretos, aunque concentrados en la eficiencia operacional. Al respecto, Joanna Knoeppchen, Directora de Líneas Personales en Southbridge, explicó que la industria aseguradora ha avanzado con cautela, por su naturaleza conservadora y las exigencias regulatorias, pero destacó el potencial de la IA como amplificador de capacidades en ámbitos técnicos de alto volumen de información. En su compañía, su incorporación va acompañada de marcos internos de protección de datos y ciberseguridad, y de una modernización de sistemas que permitirá trascender los chatbots para usar la IA en análisis actuariales, evaluación de siniestros y respuesta ante eventos catastróficos.
Desde Caja de Compensación La Araucana, Nicolás Dujovne, Gerente de Tecnología, planteó una perspectiva complementaria: la eficiencia también puede convertirse en un beneficio financiero directo. En el pago de licencias médicas, explicó, reducir los tiempos operacionales acelera la recuperación de flujos de dinero. De ahí que uno de sus desafíos sea establecer indicadores que cuantifiquen el impacto real: ya no basta con demostrar que una herramienta permite trabajar más rápido, sino cuánto valor genera para el negocio.
Una experiencia distinta compartió Vasco Cortez, Gerente de Tecnología de Shinkansen Cámara de Pago, cuya organización incorporó la IA desde el origen de su desarrollo tecnológico. “Somos nativos de IA y eso nos lleva a un cambio de paradigma en todos los sentidos”, afirmó, explicando que tanto el código como diversos procesos se construyen con apoyo de inteligencia artificial. Cuando los sistemas se diseñan y desarrollan mediante IA, la tecnología influye en decisiones incluso antes de que las soluciones entren en operación.
La responsabilidad humana frente a decisiones automatizadas
Uno de los debates más relevantes surgió cuando Alfaro planteó una interrogante que atraviesa a toda la industria: ¿qué decisiones no deberían delegarse completamente en la inteligencia artificial? La respuesta abrió una discusión sobre los límites de la automatización, sobre todo donde los errores tienen consecuencias financieras, regulatorias y reputacionales. “Por mucho que la IA esté tomando decisiones de punta a punta, la responsabilidad nunca es delegable”, sostuvo Joanna Knoeppchen.
Las empresas, por eso, deben establecer mecanismos de gobernanza, auditoría y supervisión que comprueben la calidad de las decisiones automatizadas. En seguros, la atención de clientes y los siniestros de baja complejidad podrían delegarse progresivamente, con controles adecuados.
Las decisiones crediticias plantean desafíos adicionales. Nicolás Dujovne advirtió que, aunque la IA puede optimizar la documentación y las etapas previas de evaluación, el resultado de una decisión de riesgo solo se conoce en el mediano o largo plazo, cuando su impacto se refleja en el comportamiento de la cartera. Esa distancia entre la decisión y sus consecuencias es lo que dificulta delegar completamente la determinación del riesgo, sobre todo en créditos de montos elevados.
Las decisiones crediticias plantean desafíos adicionales. Nicolás Dujovne advirtió que, aunque la IA puede optimizar la documentación y las etapas previas de evaluación, es difícil imaginar una delegación absoluta de la determinación del riesgo, sobre todo en créditos de montos elevados.
Patricio Fernández, Fundador de WiTI, planteó una mirada más orientada al futuro: la evaluación crediticia podría avanzar hacia modelos crecientemente automatizados, siempre que sus decisiones estén asociadas a indicadores claros de rentabilidad y desempeño. La diferencia entre ambas posiciones no está en el destino, sino en los tiempos y los mecanismos de control para llegar a él. Tomás Charad, Gerente General de TCIT, amplió el debate: las organizaciones ya están transfiriendo parte de sus procesos a la IA, incluso cuando formalmente mantienen la decisión final en manos humanas. Si una herramienta interviene en la generación de información, el análisis de alternativas o la ejecución de tareas que antes hacía una persona, también modifica la manera en que se toman las decisiones. La frontera entre asistir y decidir se vuelve menos evidente.
También emergió otro fenómeno: procesos en los que distintas herramientas de IA interactúan indirectamente. María Jesús López, Gerente de Clientes en Percus, relató una experiencia en licitaciones, donde las bases parecen haber sido elaboradas con apoyo de IA mientras las empresas participantes usan las mismas herramientas para preparar sus propuestas. El siguiente paso, observó, podría ser que las ofertas también se evalúen de forma automatizada. La paradoja: la IA aumenta la productividad de todas las partes, pero también la complejidad, al producir documentos cada vez más extensos.
Joaquín Pineda, Gerente Comercial de Magnet, profundizó en las implicancias: la IA está incorporando una nueva capa de abstracción entre las personas y los procesos de negocio, transformando actividades que históricamente requerían intervención humana. Eso obliga a reconsiderar la estructura tecnológica y la distribución del trabajo, en una industria construida alrededor de reglas, controles y responsabilidades delimitadas.
¿Comprar software o construirlo con inteligencia artificial?
Otro tema que generó posiciones diversas fue el impacto de la IA en el mercado del software empresarial: desarrollar aplicaciones con estas herramientas está llevando a algunas organizaciones a cuestionar la conveniencia de mantener plataformas comerciales o soluciones SaaS, especialmente cuando sus costos son elevados.
Joanna Knoeppchen comentó que Southbridge está evaluando alternativas frente a plataformas tradicionales de gestión comercial.
Patricio Fernández proyectó un escenario en que distintas unidades de negocio desarrollen sus propias soluciones, como pequeños proveedores internos de software, aunque advirtió el desafío de integrar y mantener consistentes múltiples aplicaciones dentro de una misma organización.
Nicolás Dujovne introdujo una consideración fundamental: construir software no equivale a mantenerlo. Hay que evaluar los costos de administración, actualización, soporte y seguridad de todo el ciclo de vida, y a veces contratar una solución especializada resulta más conveniente que desarrollar capacidades propias.
Tomás Charad coincidió en que depende de la naturaleza del sistema: las plataformas críticas, sobre todo las ligadas a procesos contables y financieros, presentan mayores barreras para su reemplazo, mientras ciertos módulos operacionales podrían desarrollarse internamente.
Vasco Cortez aportó otra perspectiva: la viabilidad de reemplazar una solución también depende de su complejidad y del trabajo necesario para reproducir sus funcionalidades con IA.
No existe una respuesta universal: el desafío es identificar dónde la inteligencia artificial genera ventaja competitiva y dónde resulta más eficiente mantener soluciones consolidadas.
Matías Uribe, Co-Fundador de Gatblac, reforzó esa mirada: migrar sistemas existentes implica mucho más que desarrollar nuevas funcionalidades, porque la transición de datos, la puesta en producción y la mantención posterior requieren criterios técnicos y humanos que aumentan la complejidad del proyecto.
La adopción exige presupuesto, estrategia y datos confiables
Pese al entusiasmo, los participantes coincidieron en que hay una brecha entre las posibilidades de la IA y la capacidad real de las organizaciones para implementarla.
Christian Navarro, Líder de Desarrollo de Negocios de Nivel4, observó que las necesidades empresariales crecen más rápido que los presupuestos disponibles, un desajuste que dificulta transformar iniciativas aisladas en programas sostenibles.
Desde La Araucana, Dujovne explicó que la institución incorporó la IA en su planificación presupuestaria, para avanzar desde herramientas de productividad individual hacia agentes especializados y, luego, modelos empresariales más integrados, con una visión inicial de gobernanza y una revisión de los procesos en busca de oportunidades reales de mejora.
Patricio Fernández enfatizó que la adopción debe ir acompañada de una transformación cultural y de indicadores que demuestren su retorno. “No es suficiente incorporar herramientas”, fue el sentido de su planteamiento: hay que movilizar a los equipos, definir objetivos y medir resultados.
Felipe Bianchi, Fundador de Grep, agregó una dimensión competitiva: las empresas están en una carrera de adopción en la que avanzar demasiado lento puede significar perder terreno frente a competidores más ágiles. De ahí la necesidad de estrategias de IA vinculadas al negocio y sustentadas en una adecuada organización de los datos.
También se puso de relieve la diferencia entre experimentación y transformación efectiva: una empresa puede usar numerosas herramientas de IA sin mejorar sustantivamente sus resultados. En esa línea, Joaquín Pineda planteó que la industria tecnológica ha concentrado sus esfuerzos en almacenar y procesar datos, pero ha prestado menos atención al contexto: disponer de grandes volúmenes de información no garantiza comprender su relevancia para una decisión específica.
Preservar, interpretar y disponibilizar ese contexto podría ser una ventaja estratégica para quienes busquen sistemas de IA cada vez más autónomos. A ello se suma la ciberseguridad, que gana peso a medida que la tecnología adquiere acceso e intervención en procesos críticos.
Vasco Cortez advirtió sobre el incremento de los ataques informáticos y la necesidad de fortalecer los mecanismos de validación de información, especialmente en organizaciones reguladas. El desafío se extiende a ámbitos especializados, como la automatización documental y el análisis jurídico mediante IA, campo en el que desarrolla su actividad Legalbot, representada en el encuentro por su socio Cristóbal Gigoux.
Es una transformación que no se limita a los sistemas financieros, sino que se extiende a procesos legales, administrativos y de cumplimiento normativo. La combinación de datos, seguridad, trazabilidad y supervisión es condición indispensable para pasar de la automatización de tareas a decisiones de negocio confiables.
El futuro de las finanzas también dependerá del criterio humano
Hacia el cierre, Ricardo Alfaro invitó a proyectar el impacto de la inteligencia artificial en los próximos años, reconociendo que la velocidad de evolución de los modelos hace difícil anticipar el escenario tecnológico y abre interrogantes sobre las capacidades que organizaciones y personas necesitarán desarrollar.
Patricio Fernández sintetizó su perspectiva en una palabra: “criterio”. Para el fundador de WiTI, incluso con modelos más avanzados, seguirá siendo fundamental evaluar la confiabilidad de sus respuestas y aplicar juicio en cada proceso.
Tomás Charad proyectó que la IA podría extender su impacto más allá de la industria tecnológica y financiera, acelerando descubrimientos científicos y resolviendo problemas de gran complejidad.
Christian Navarro destacó la educación y la formación: la preparación para este escenario no puede limitarse a los profesionales de tecnología, sino que debe involucrar al mundo académico y a la sociedad. Felipe Bianchi insistió en que comprender el negocio y organizar adecuadamente la información serán condiciones esenciales para aprovechar las oportunidades que ofrece la IA.
La conversación, en la que también participaron Fabiola Sáenz, Gerente en MITI, y Marcela Acevedo, Líder de Alianzas de MITI, reflejó la necesidad de espacios de intercambio entre quienes desarrollan tecnología y quienes deben incorporarla a operaciones financieras cada vez más exigentes.
Más allá de las diferencias sobre la velocidad de adopción o los niveles de autonomía de los sistemas, el encuentro dejó una conclusión: el verdadero cambio no consiste en hacer más eficientes los procesos existentes, sino en repensar cómo se construyen las decisiones y quién responde por ellas. La inteligencia artificial promete transformar la productividad, los costos y la competitividad de la industria financiera, pero su consolidación dependerá de la capacidad de las organizaciones para combinar innovación con gobernanza, datos confiables, seguridad y resultados medibles.
En una industria donde cada decisión puede involucrar recursos, riesgos y confianza, la pregunta decisiva ya no es únicamente qué puede hacer la inteligencia artificial, sino qué decisiones estamos preparados para poner en sus manos y bajo qué condiciones.